Baromètre de l'expérience de recharge VE – T4 2025 : un deuxième trimestre de déclin met la résilience du réseau à l'épreuve

Published on 21 janvier, 2026 (Updated on 18 septembre, 2026)

Le réseau nord-américain de recharge publique termine 2025 sur une note difficile. Selon les données propriétaires de ChargeHub, le taux de recharge sans problème est descendu à 56,7 % entre octobre et décembre 2025, le chiffre trimestriel le plus bas enregistré depuis le début de la collecte de données en janvier 2023. Fait plus préoccupant : il s'agit d'un deuxième trimestre consécutif de déclin, après un T3 qui avait déjà effacé les gains du printemps. 28,4 % des tentatives de recharge sur le continent se sont soldées par un échec total.

Novembre a fait figure d'exception passagère, le taux de recharge sans problème grimpant à 60% avant que décembre ne le ramène à 56%. Cette dynamique ne s'explique donc pas par une simple fluctuation saisonnière.

Cette édition couvre la période d'octobre à décembre 2025, avec des comparaisons par rapport au T3 2025, au T4 2024 et aux données historiques remontant à janvier 2023.


Sommaire

Performance nord-américaine au T4 2025 : le rebond qui n'est jamais arrivé

Après le glissement estival du T3, on attendait du T4 au moins une reprise partielle, comme ce fut le cas à l'automne 2024. Il n'en a rien été. En moyenne sur le trimestre, 56,7 % des sessions de recharge rapportées se sont complétées sans problème, en baisse de 1,4 point de pourcentage par rapport aux 58,1 % déjà faibles du T3. Le T4 2025 se situe ainsi à 3,5 points de pourcentage en deçà des 60,2 % du T4 2024.

Le taux d'échec est monté à 28,4 %, en hausse de 1,4 point de pourcentage par rapport aux 27,0 % du T3. Octobre a été particulièrement difficile : 30 % des sessions rapportées ont échoué à l'échelle de l'Amérique du Nord, soit le taux d'échec mensuel le plus élevé observé depuis le début de 2023, lorsque notre Baromètre a commencé à suivre les sessions.

T3 vs T4 2025 — États-Unis et Canada

Indicateur

T3 2025

T4 2025

Recharge réussie sans problème

58,1 %

56,7 %

Puissance réduite ou disponibilité limitée des ports

10,3 %

10,4 %

Recharge amorcée mais difficile ou interrompue

4,3 %

4,4 %

Échec de recharge

27,0 %

28,4 %

« Un seul trimestre est insuffisant pour tirer une conclusion. Le T4 nous fournit un deuxième point de données qui permet de distinguer une vraie tendance d'une simple variation statistique. Le T1 2026 sera le troisième, et c'est à ce moment-là qu'on aura une lecture beaucoup plus solide de la situation », dit Simon Ouellette, PDG de ChargeHub.

Canada et États-Unis : l'écart s'élargit, mais dans l'autre sens

La mince avance américaine apparue au T3 (0,3 point) s'est transformée en un écart net de 4 points au T4. Les États-Unis affichent 58,7 % de réussite, tandis que le Canada s'établit à 54,7 %. C'est le plus grand écart en faveur des États-Unis enregistré au cours de trois ans d'analyses trimestrielles. Les États-Unis n'avaient devancé le Canada que deux fois auparavant : au T1 2023 (+2,4 points) et au T1 2024 (+1,4 point), les deux fois durant des périodes hivernales rigoureuses.

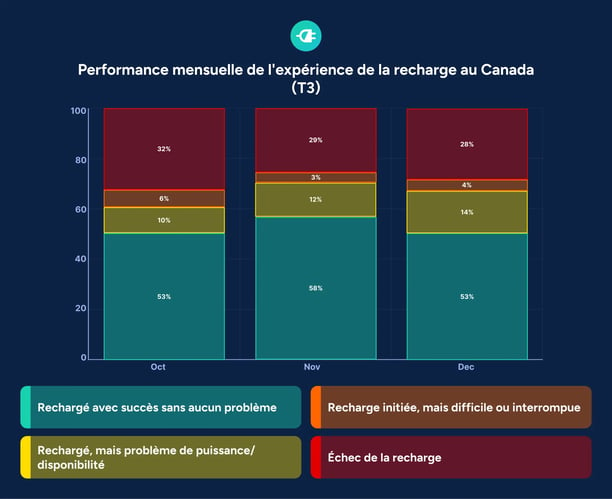
Le résultat d'octobre au Canada, à 53 %, enregistre son pire mois depuis le début de la collecte de données. Le taux d'échec en octobre a atteint 32 %.
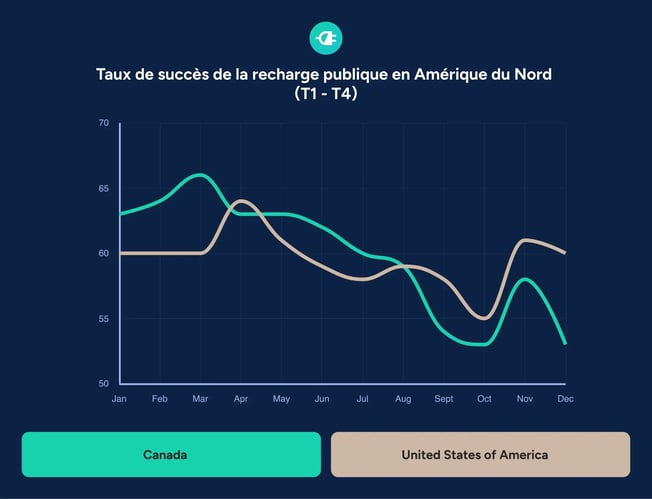
Comparaison Canada vs É.-U. T1-T4 taux de réussite

Fiabilité technique : octobre se démarque par ses perturbations

Les sessions amorcées, mais qui ont déraillé en cours de recharge ont bondi à 6 % en octobre à l'échelle de l'Amérique du Nord, le plus haut niveau jamais enregistré pour cette catégorie dans l'histoire du Baromètre. Novembre est redescendu à 4 %, et décembre s'est stabilisé à 4 %. Octobre demeure une anomalie inexpliquée dans les données du T4, puisque novembre et décembre, pourtant plus froids et plus achalandés, ont vu le taux revenir à la normale.

Perspectives T1 2026 : le réseau retrouvera-t-il son aplomb?

Le T1 2024 affichait une moyenne de réussite de 58,0 % en Amérique du Nord. C'est un bon repère pour évaluer à quoi pourrait ressembler une reprise. Mais le T1 apporte aussi tout le poids de l'hiver, qui pousse historiquement à la hausse les taux d'échec et les perturbations en cours de session, comme l'ont déjà montré les données de janvier 2025 (61 % de réussite, mais avec un taux de 4 % de sessions difficiles ou interrompues).

« Après deux trimestres difficiles, le T1 2026 nous dira si ce qu'on observe est un creux cyclique ou une érosion structurelle. L'infrastructure a démontré sa capacité à fonctionner lorsque les conditions sont favorables. Le vrai test, c'est de savoir si les opérateurs ont fait le travail de maintenance et de surveillance nécessaire pour performer quand ils ne le sont pas », ajoute Simon Ouellette, PDG de ChargeHub.

L'analyse complète suit, avec la méthodologie, les résultats détaillés par pays, et une comparaison directe entre le Canada et les États-Unis.

Vous voulez recevoir nos prochaines analyses directement dans votre boîte de réception? Abonnez-vous à notre infolettre.
ANALYSE DÉTAILLÉE

Les sections suivantes passent en revue l'ensemble des données du T4 2025. La méthodologie demeure cohérente avec nos éditions précédentes, ce qui permet des comparaisons claires d'un trimestre à l'autre et d'une année à l'autre.

Méthodologie

Cette analyse s'appuie sur les données propriétaires de ChargeHub recueillies entre octobre et décembre 2025, couvrant l'ensemble du réseau de recharge publique nord-américain.

Couverture : les 50 États américains ainsi que toutes les provinces et tous les territoires canadiens, tous types de bornes confondus (recharge rapide CC et niveau 2), pour les opérateurs visibles dans l'application ChargeHub.

Quatre catégories d'expérience :

  1. Recharge réussie sans problème : une session fluide, du début à la fin
  2. Recharge réussie, mais à puissance réduite ou avec disponibilité limitée des ports : complétée malgré des contraintes
  3. Recharge amorcée mais difficile ou interrompue : commencée, puis compliquée en cours de route
  4. Échec de recharge : n'a pas fonctionné du tout

Résultats continentaux du T4 2025 : aucune reprise en vue

Le trimestre affiche une moyenne de 56,7 % de sessions sans problème, en baisse de 1,4 point de pourcentage par rapport aux 58,1 % du T3 2025. C'est la performance trimestrielle la plus faible enregistrée au cours des trois ans de données du Baromètre, en deçà des 57,0 % du T1 2023.

Mois

Sans problème

Puissance réduite/port

Difficile/interrompue

Échec

Octobre

54%

10%

6%

30%

Novembre

60%

9%

4%

28%

Décembre

56%

12%

4%

28%

Moyenne T4

56,7%

10,4%

4,4%

28,4%

Moyenne T3

58,1%

10,3%

4,3%

27%


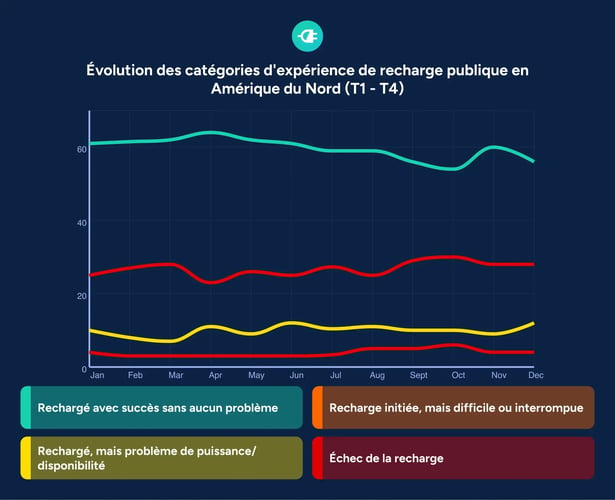
Tendance de performance Amérique du Nord T1-T4

Comment le T4 se compare aux trimestres précédents

Le T4 2024 affichait une moyenne de réussite de 60,2 %, soit 3,5 points de plus que le niveau actuel du réseau. Cette régression annuelle, qui suit un écart similaire à celui du T3 (61,9 % en 2024 contre 58,1 % en 2025), suggère que le réseau ne tient pas le rythme face à une demande plus forte, que les investissements en maintenance de 2023-2024 n'ont pas suivi l'expansion du réseau, ou qu'un changement s'est produit dans la répartition du bassin d'électromobilistes qui rapportent leurs sessions ou une combinaison de ces facteurs.

Analyse des quatre catégories mesurées :

  • Sessions sans problème : deuxième déclin trimestriel consécutif, un retour au niveau du T3 2023
  • Échecs complets : en hausse par rapport au T3, octobre affichant le taux mensuel le plus élevé depuis le début du suivi
  • Perturbations en cours de session : globalement stables d'un trimestre à l'autre, mais le 6 % d'octobre est le taux continental le plus élevé jamais enregistré pour cette catégorie
  • Puissance réduite ou disponibilité limitée : essentiellement stable par rapport au T3, le 12 % de décembre étant tiré vers le haut par la demande accrue du début de l'hiver

Novembre s'est démarqué. Avec 60 %, c'est le seul mois du T4 à s'approcher de la moyenne trimestrielle du T3, ce qui suggère que le réseau peut encore performer, mais pas de manière constante.

États-Unis : une stabilité relative, des échecs qui persistent

Les États-Unis affichent une moyenne de 58,7 % de réussite au T4, une amélioration marginale de 0,4 point par rapport aux 58,3 % du T3. Le résultat est modeste, mais dans le contexte de deux trimestres difficiles, il montre que le marché américain parvient tout de même à tenir le coup.

Mois

Sans problème

Puissance réduite/port

Difficile/interrompue

Échec

Octobre

56%

11%

6%

28%

Novembre

61%

7%

4%

29%

Décembre

60%

9%

3%

27%

Moyenne T4

58,7%

8,9%

4,4%

27,9%

Moyenne T3

58,3%

9%

4,3%

28,3%


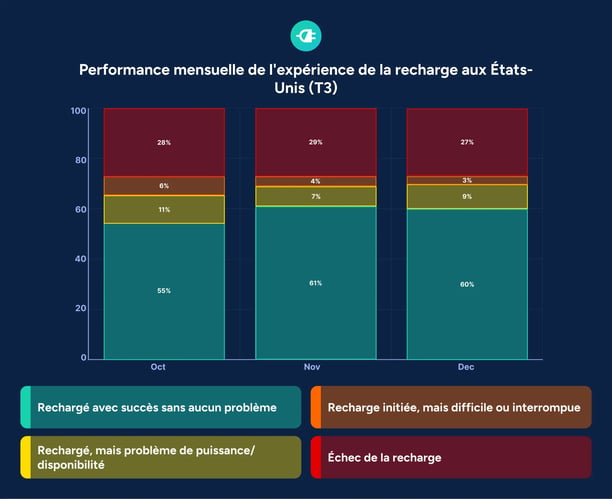
Performance mensuelle États-Unis T4 2025

Ce qui a marqué le recul américain

Trois éléments se distinguent dans les données américaines du T4.

  1. L'envolée des perturbations en octobre. Le taux de sessions amorcées mais devenues difficiles ou interrompues a atteint 6 % en octobre, le chiffre mensuel le plus élevé enregistré aux États-Unis depuis le début de la collecte de données en janvier 2023. Novembre et décembre sont revenus à des niveaux plus typiques (4 % et 3 %), ce qui atténue l'inquiétude sans l'effacer complètement.
  2. La reprise de novembre et de décembre. Avec 61 % et 60 % respectivement, les deux derniers mois du trimestre montrent que le réseau est capable de performer au-dessus du plancher du T3. Le résultat américain de novembre a été le meilleur chiffre mensuel des deux pays au T4.
  3. Les échecs demeurent obstinément élevés. La moyenne trimestrielle de 27,9 % se situe dans la fourchette historique mensuelle (22 % à 32 %), mais ne représente aucune amélioration significative. Près d'une tentative sur trois échoue encore.

D'une année à l'autre : le T4 2024 affichait 59,3 % de réussite pour les États-Unis. Le recul de 0,6 point est plus modeste que l'écart observé au T3, ce qui pourrait indiquer que le pire de la régression est derrière le marché américain.

Canada : le pire trimestre en deux ans

La moyenne trimestrielle du Canada, à 54,7 %, est le plus faible résultat enregistré pour le marché canadien depuis le T1 2023 (55,5 %). Le recul de 3,3 points par rapport aux 58 % du T3 confirme que le glissement de l'été se transforme en un véritable deuxième déclin consécutif.

Mois

Sans problème

Puissance réduite/port

Difficile/interrompue

Échec

Octobre

53%

10%

5%

32%

Novembre

58%

12%

3%

26%

Décembre

53%

14%

4%

28%

Moyenne T4

54,7%

12,0%

4,4%

28,9%

Moyenne T3

58%

12%

4,3%

25,7%


Performance mensuelle Canada T4 2025

Forces et faiblesses

Les données du Canada au T4 dessinent deux extrêmes, un à chaque bout du trimestre, avec novembre comme seul mois d'accalmie entre les deux.

  • Octobre 2025 : le mois le plus difficile jamais enregistré au Canada. Avec 53 % de réussite et 32 % d'échec, octobre enregistre le pire résultat mensuel du Canada depuis le début de la collecte de données en janvier 2023. Ce taux d'échec, soit une session sur trois, dépasse largement la moyenne historique canadienne de 22,6 % observée sur les 24 mois allant de janvier 2023 à décembre 2024.
  • En décembre, le taux de puissance réduite grimpe encore. Le taux de puissance réduite ou de disponibilité limitée des ports a grimpé à 14 % en décembre, en hausse de 2 points par rapport à novembre. Cette catégorie mesure les sessions techniquement complétées, mais présentant une performance dégradée. Les chiffres du T4 (10 %, 12 %, 14 % d'octobre à décembre) montrent une progression constante, mois après mois, de cette catégorie au Canada.
  • Novembre, l'exception. Le 58 % de novembre au Canada a presque égalé sa moyenne du T3, ce qui démontre que le réseau peut se redresser. Mais les résultats d'octobre et de décembre suggèrent que ce redressement ne tient pas.
  • Perspective annuelle. Le T4 2024 avait vu le Canada afficher 61,4 % de réussite et 23,3 % d'échecs. Les chiffres du T4 2025 (54,7 % de réussite, 28,9 % d'échecs) représentent un recul important : -6,7 points pour la réussite, +5,6 points pour les échecs.

Canada et États-Unis : un rapport de force qui se rééquilibre

Indicateur

T4 Canada

T4 É.-U.

Écart

Tendance vs T3

Recharge sans problème

54,7%

58,7%

-4,0 pts (CAN)

En hausse par rapport à l'avance américaine de 0,3 pt au T3

Puissance réduite/port

12,0%

8,9%

+3,1 pts (CAN)

Stable

Difficile/interrompue

4,4%

4,4%

0 pt

Alignement complet maintenu

Échec de recharge

28,9%

27,9%

+1,0 pt (CAN)

L'avance du Canada a presque disparu


L'avance amorcée au T3 s'accentue nettement au T4

Le T3 2025 avait déjà montré les États-Unis devançant légèrement le Canada (58,3 % contre 58 %), une première depuis le T1 2024. Ce qui était un écart de 0,3 point au T3 est devenu un écart décisif de 4 points au T4, avec les États-Unis à 58,7 % et le Canada à 54,7 %.

Ce n'est pas un changement marginal. Le Canada a maintenu une avance constante pendant la majeure partie de 2023 et 2024, l'écart atteignant même 4,1 points au T3 2024 (64,2 % pour le Canada contre 60,1 % pour les États-Unis). Ce qui a changé au T4, ce n'est pas une amélioration spectaculaire des États-Unis : à 58,7 %, leur résultat est solide, mais sans plus. C'est plutôt le Canada qui a reculé plus fortement, tiré vers le bas par octobre et décembre.

Perspectives T1 2026

Le T1 mettra deux choses à l'épreuve en même temps : si le déclin canadien du T4 est temporaire et si les États-Unis peuvent maintenir leur stabilité relative pendant un hiver complet.

Les repères historiques du T1 varient considérablement. Le T1 2024 affichait une moyenne de 58,0 % de réussite en Amérique du Nord; le T1 2025 a atteint un niveau nettement plus élevé, à 61,6 %. L'écart de 3,6 points entre deux trimestres d'hiver consécutifs montre à quel point les conditions peuvent varier d'un mois de janvier à l'autre. Et à l'intérieur même du T1 2025, janvier a montré une pression hivernale marquée, avec un taux de 4 % de sessions difficiles ou interrompues et un taux d'échec de 25 % à l'échelle du continent.

Indicateurs clés à surveiller :

  • Canada : octobre représente-t-il un plancher, ou le début de 2026 apportera-t-il un nouveau glissement?
  • États-Unis : les taux d'échec peuvent-ils redescendre vers la fourchette de 24 % à 25 % observée au printemps 2025?
  • Continent : les perturbations en cours de session vont-elles se stabiliser à 4,4 % du T4, ou revenir vers le niveau de 3 % atteint au T2?

Solutions ChargeHub pour les opérateurs et les entreprises

ChargeHub met en relation les électromobilistes, les opérateurs de réseaux de recharge et les partenaires de l'industrie à travers l'Amérique du Nord. Découvrez nos solutions pour les professionnels de l'industrie.

Abonnez-vous à notre infolettre professionnelle pour recevoir les éditions trimestrielles et des analyses exclusives sur l'industrie.